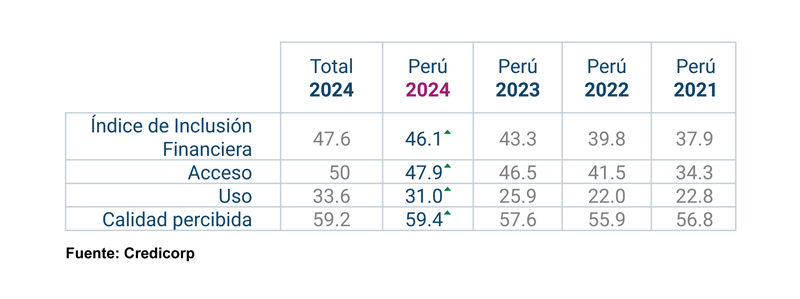
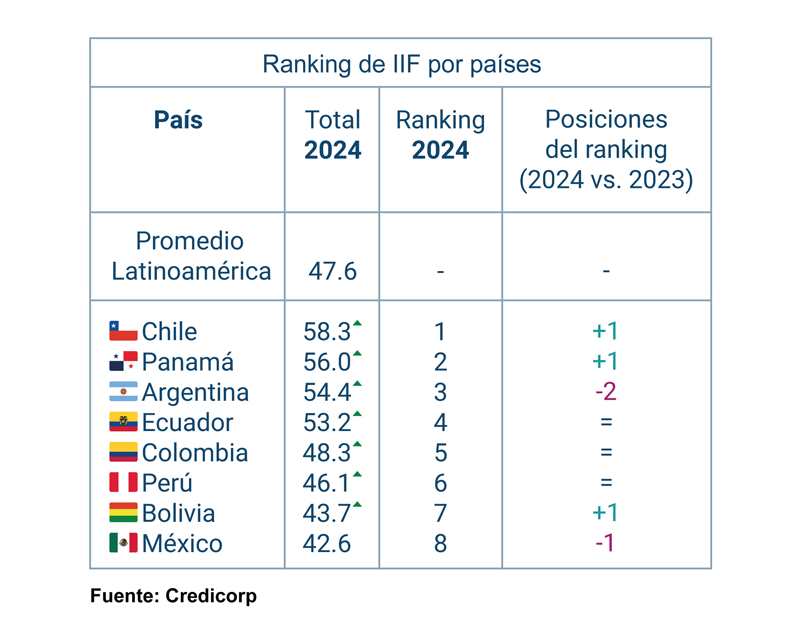
Perú ha mostrado progresos en todas las áreas de la inclusión financiera, reflejados también en su mejora en el puntaje global, de acuerdo con la cuarta edición del Índice de Inclusión Financiera (IIF) elaborado por el Grupo Credicorp. A pesar de estos avances, el país no logró escalar posiciones este año entre los ocho países evaluados, a diferencia de la edición anterior en la que había subido un lugar en el ranking. En esta ocasión, Perú se mantuvo en la sexta posición, destacando que aún enfrenta desafíos para alcanzar a otras naciones de la región en este aspecto.
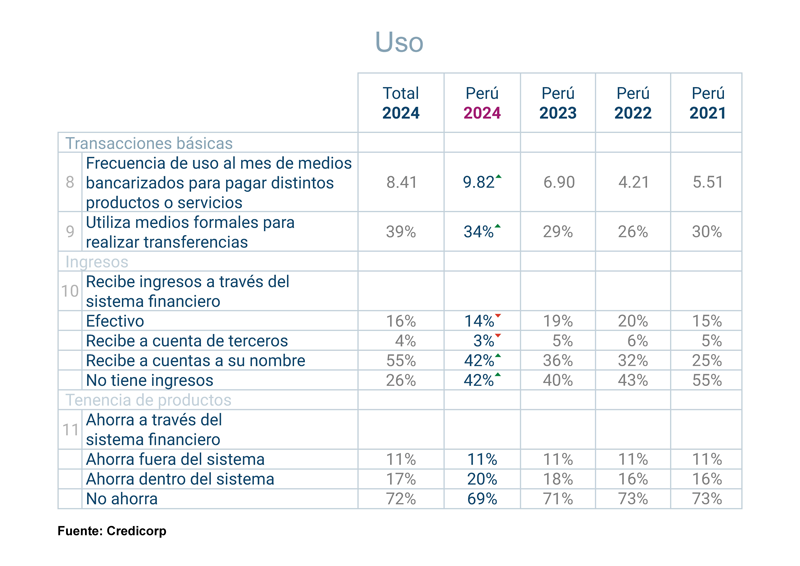
El mayor progreso en la inclusión financiera de Perú se observa en el área de uso, con un incremento en la frecuencia mensual de uso de productos financieros para pagar bienes o servicios, y en el uso de medios bancarizados para realizar transferencias y recibir ingresos.
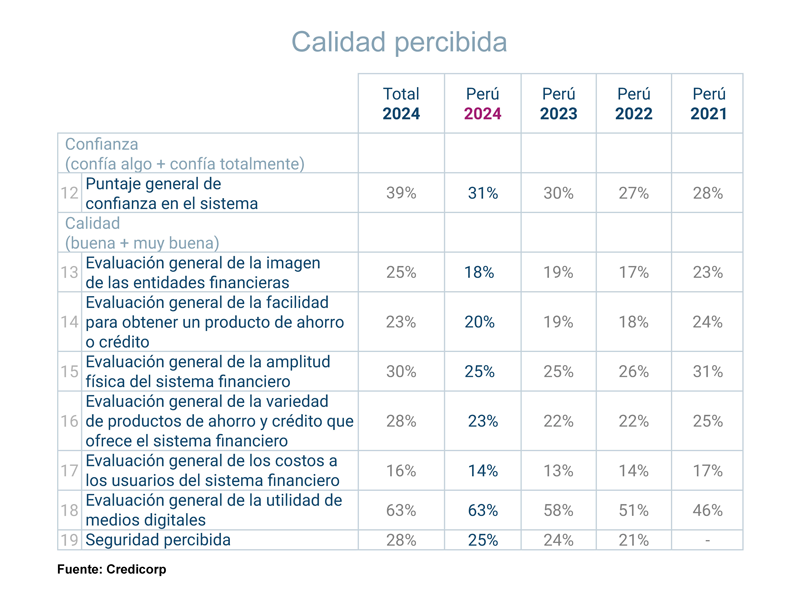
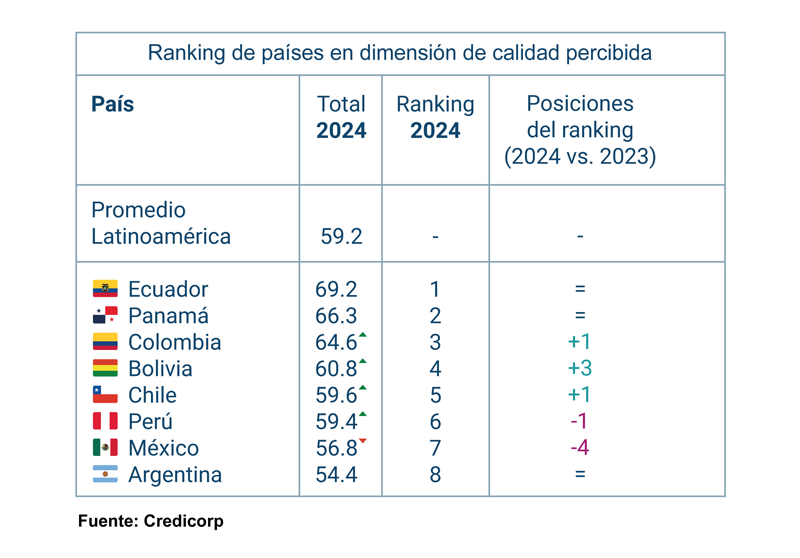
A pesar de esto, aunque hay una leve mejora en la percepción de calidad del sistema, Perú sigue siendo uno de los países con menor nivel de confianza en el sistema financiero.
De acuerdo con los resultados más recientes del Índice de Inclusión Financiera (IIF), el 26% de los peruanos ha alcanzado un nivel avanzado de inclusión financiera, lo que representa un crecimiento notable de 5 puntos porcentuales en comparación con años anteriores. Sin embargo, el 39% de la población sigue en proceso de mejora hacia una mayor inclusión, y el 35% se encuentra en un nivel bajo.
Billeteras
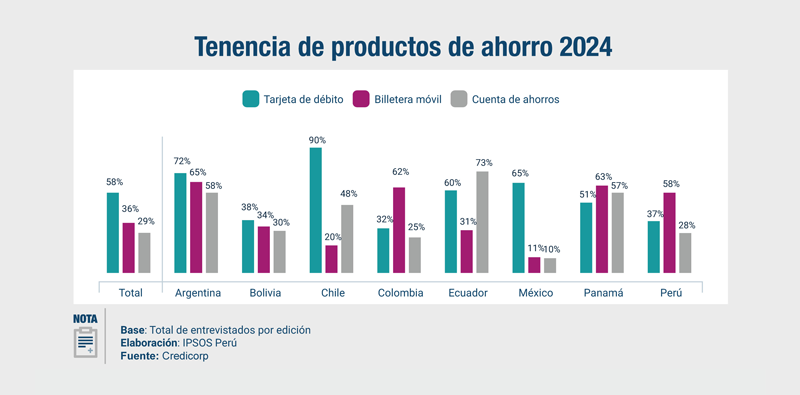
Perú ha logrado destacar en la región como el país con mayor crecimiento en la adopción de billeteras digitales y aplicaciones de pagos digitales. El número de usuarios de estas herramientas ha crecido más de 10 puntos porcentuales cada año, y actualmente, el 58% de los peruanos afirma utilizar al menos una, lo que supone un aumento del 13% respecto a la evaluación anterior.
En cuanto al uso frecuente, se resalta que el 69% de los usuarios emplean regularmente estas plataformas para realizar pagos o compras.
Gianfranco Ferrari de las Casas, CEO de Credicorp, señaló que las billeteras móviles se han consolidado como el principal impulsor de la inclusión financiera, manteniendo una tendencia de crecimiento constante desde las primeras mediciones, con Perú mostrando un avance particularmente notable.
“Perú es el único país en el que la cantidad de usuarios de billeteras móviles crece en más de 10 puntos porcentuales cada año. Los resultados que estamos teniendo en los últimos años con Yape permiten sustentar esta apuesta”, manifestó.
Aunque el efectivo sigue siendo el método de pago más utilizado en Perú, con el 98% de la población empleándolo para compras como productos del hogar, alimentos y pago de servicios, las billeteras digitales se posicionan en segundo lugar con un 38% de uso, seguidas por las tarjetas de débito con un 17%.
En cuanto a los medios para recibir ingresos, como salarios, se observa un cambio hacia opciones más digitalizadas. El depósito directo en cuentas bancarias ha crecido del 70% al 77%, mientras que el uso de efectivo ha disminuido del 25% al 18%.
Además, la digitalización no ha reemplazado completamente la interacción presencial, ya que ha habido un aumento del 6% en las personas que realizan transacciones en cajeros, agentes y sucursales. Esto refleja una coexistencia entre lo presencial y lo digital en el sistema financiero peruano.
Región
La cuarta edición del Índice de Inclusión Financiera (IIF) de Credicorp muestra que el 28% de la población adulta en América Latina ha alcanzado un nivel avanzado de inclusión financiera, lo que representa un aumento significativo en comparación con el 25% en 2023 y el 16% en 2021. Estos resultados destacan una tendencia positiva y continua en la región durante los últimos cuatro años.
El estudio, realizado anualmente por Credicorp en colaboración con Ipsos Perú, recoge datos de ocho países latinoamericanos: Argentina, Bolivia, Chile, Colombia, Ecuador, México, Panamá y Perú. La metodología se basa en tres dimensiones clave: acceso, uso y calidad percibida del sistema financiero.
La dimensión de acceso incluye 7 indicadores organizados en tres subdimensiones: infraestructura financiera, conocimiento de productos y tenencia de productos financieros. Por su parte, la dimensión de uso consta de 4 indicadores agrupados en tres subdimensiones: transacciones básicas, ingresos y ahorros. Finalmente, la dimensión de calidad percibida está conformada por 8 indicadores divididos en dos subdimensiones: confianza y calidad del sistema.
El estudio se enfoca principalmente en la demanda, recabando información directamente de los ciudadanos mediante encuestas realizadas en los hogares, lo que permite obtener una visión clara de la experiencia financiera de las personas en la región.
“Durante estos 4 años, el IIF se ha convertido en una herramienta clave para comprender los retos que plantean los países en cuanto a la inclusión financiera. Los resultados evidencian el rol que está jugando la digitalización en este ámbito y la urgencia por fortalecer aquellos planes que descentralicen los servicios del sistema financiero formal”, comentó Ferrari.
En la última edición del Índice de Inclusión Financiera, Perú alcanzó un puntaje de 46 en una escala de 0 a 100, donde un valor más alto indica un mayor nivel de inclusión financiera. Este resultado representa un incremento de 3 puntos en comparación con 2023.
A pesar del avance, Perú se mantiene en el sexto lugar en el ranking regional, después de haber subido de la séptima a la sexta posición el año anterior, superando nuevamente a Bolivia y México. En el primer lugar se encuentra Chile con 58 puntos, seguido de Panamá con 56 y Argentina con 54 puntos.
Dimensión Acceso
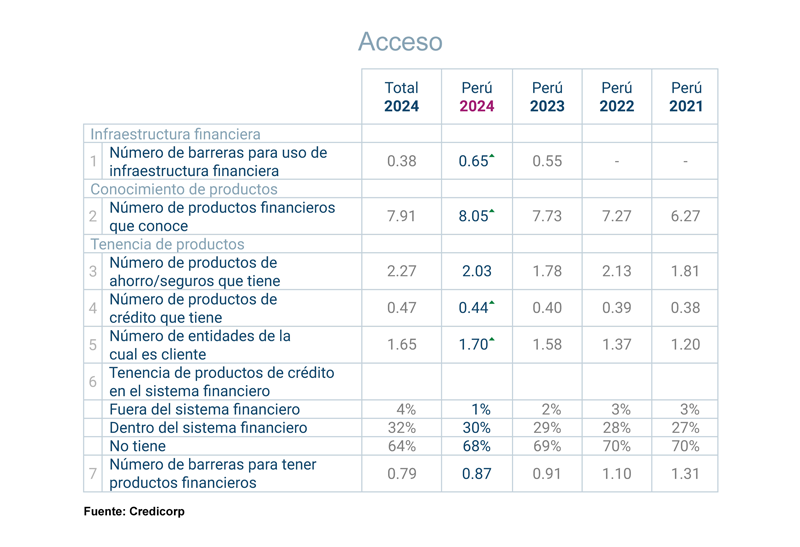
En términos de acceso, la región ha experimentado un notable aumento de 17 puntos desde 2021, pasando de 33 a 50 en 2024. En Perú, los ciudadanos conocen, en promedio, 8 productos financieros, cifra que coincide con el promedio de América Latina. Además, el 43% de la población peruana afirma conocer 10 o más productos financieros.
En lo que respecta a la tenencia de productos financieros, el 92% de los peruanos tiene al menos un producto de ahorro o seguro. Asimismo, el 30% de la población cuenta con un producto de crédito en una entidad formal, y un 6% ha pasado de poseer un solo producto financiero a tener más de dos.
Uso y Calidad percibida
En Perú, la dimensión de uso ha experimentado el mayor crecimiento, pasando de 25,9 puntos en 2023 a 31 puntos en 2024. Esto coloca al país como el tercero en la región con el mayor uso de productos financieros y el que ha logrado un avance más significativo en este aspecto.
En promedio, los peruanos utilizan productos o servicios financieros unas 10 veces al mes. En este contexto, el 60% de la población prefiere realizar transferencias de dinero a través de billeteras digitales, lo que representa un aumento de 26 puntos porcentuales desde 2021. Las aplicaciones de entidades financieras son la opción preferida por el 38% de los usuarios. A pesar de este crecimiento en el uso de medios digitales, el efectivo sigue siendo el método más utilizado para realizar pagos y recibir dinero.
Por otro lado, la dimensión de calidad percibida se mantiene como la de mayor puntaje desde 2021 en Perú. Aunque ha habido un ligero avance en esta área, también se han registrado retrocesos en la percepción positiva de la imagen de las entidades financieras y en la disponibilidad física del sistema financiero.
Brechas
El Índice de Inclusión Financiera (IIF) resalta la persistencia de importantes brechas en la inclusión financiera, las cuales se manifiestan en diferencias relacionadas con el género, el contexto geográfico, la edad, el nivel socioeconómico y la formalidad laboral.
A pesar de los avances significativos en todos los segmentos analizados, estos progresos son más evidentes entre los grupos que históricamente han ocupado posiciones privilegiadas en la sociedad. Los niveles más altos de inclusión financiera se concentran entre hombres, residentes urbanos, individuos con educación superior y aquellos pertenecientes a estratos socioeconómicos altos.
En contraste, los trabajadores del sector informal, aunque muestran una tendencia positiva en términos de inclusión financiera, presentan un puntaje en el IIF que se asemeja más al de las personas desempleadas que al de los trabajadores formales. Esta realidad pone de manifiesto la urgente necesidad de implementar estrategias e intervenciones que aborden las barreras que enfrentan los grupos históricamente marginados en el acceso y uso de servicios financieros.
Sobre el IIF
El Índice de Inclusión Financiera (IIF) se diseñó con el propósito de crear un indicador que permita monitorear la inclusión financiera en ocho países de América Latina. Para ello, se llevaron a cabo un total de 13,408 encuestas en hogares a nivel nacional en cada país, abarcando tanto zonas urbanas como rurales. En el caso de Perú, se realizaron 5,005 encuestas.
El universo de participantes incluyó a hombres y mujeres mayores de 18 años, representando todos los niveles socioeconómicos. El margen de error del estudio es de ±1.4%, asumiendo un nivel de confianza del 95% y una máxima dispersión de resultados (p/q=1).
Este IIF, desarrollado por Ipsos, empleó métodos estadísticos multivariados, específicamente componentes principales no lineales, para calcular los pesos de cada dimensión evaluada. Se realizaron ponderaciones óptimas de cada categoría de respuesta dentro de cada indicador, lo que facilitó la construcción de una escala de puntaje.
El análisis se basa en una escala de 0 a 100, donde un puntaje más alto indica mayores niveles de acceso, uso y calidad percibida, y, por ende, una mayor inclusión financiera.